Ini Cara Agar Bonus Tidak Cepat Habis - Bonus tahunan atau pendapatan tambahan memang bisa membuat hati lega. Namun, tanpa perencanaan, uang tersebut dapat habis dalam waktu singkat untuk belanja impulsif, membayar keinginan sesaat, atau konsumsi yang tidak benar-benar dibutuhkan.
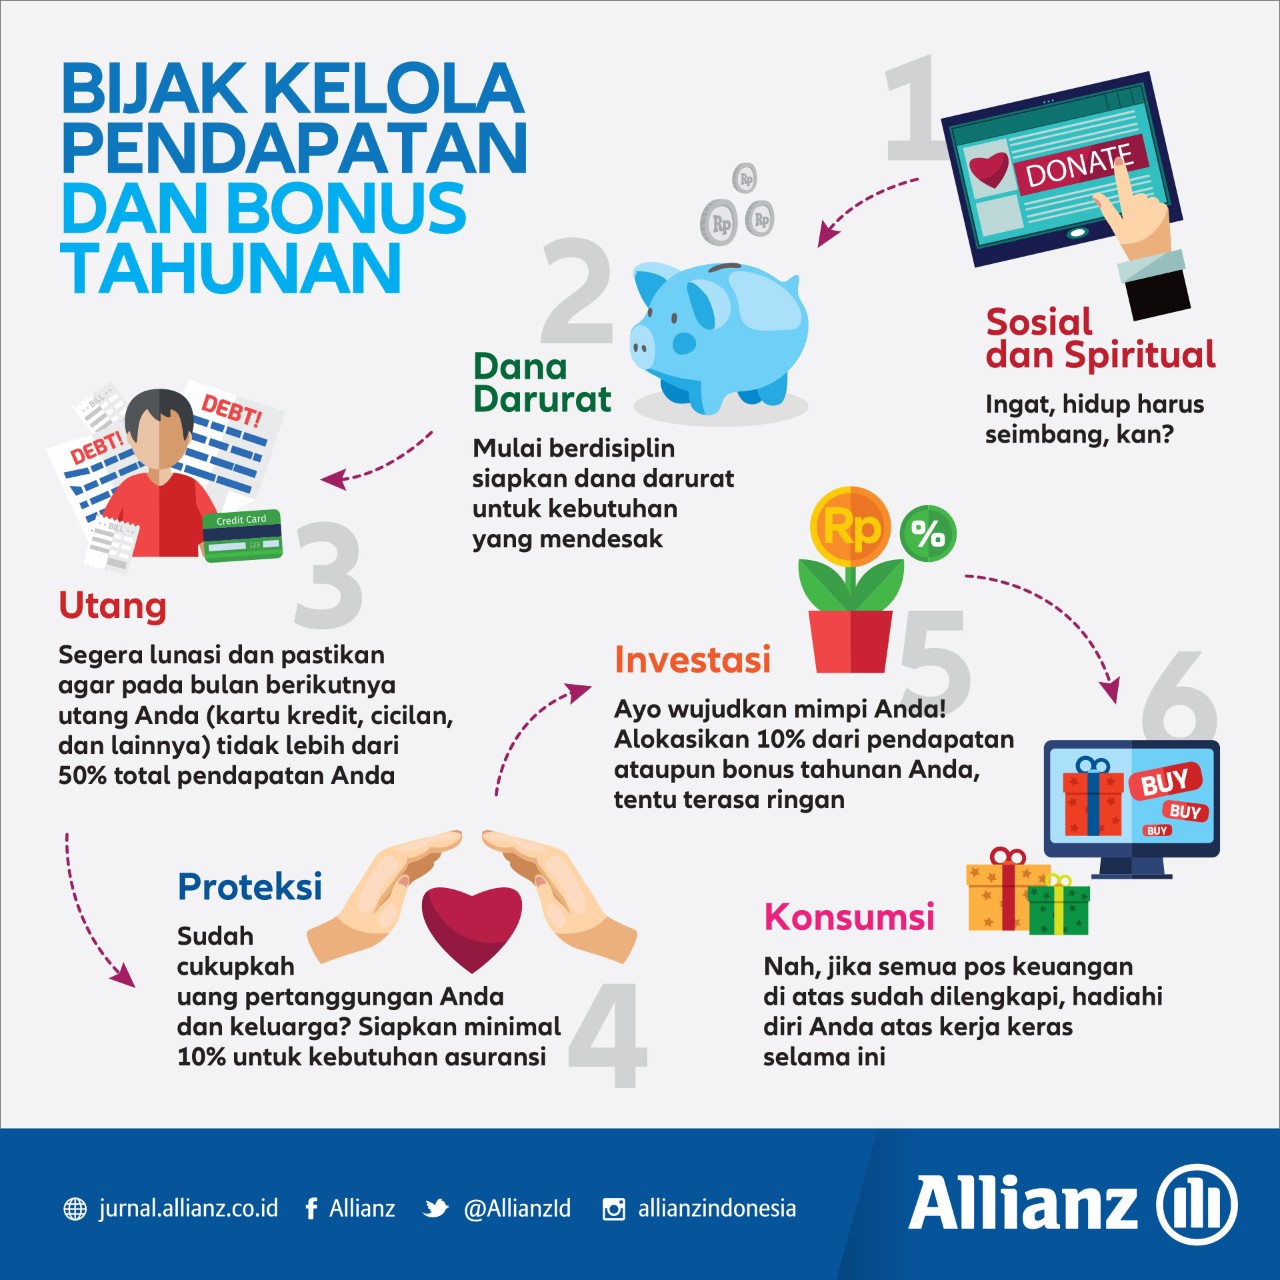
Menurut sebuah infografis, bonus sebaiknya dikelola melalui beberapa pos penting, mulai dari donasi dan kebutuhan spiritual, dana darurat, pelunasan utang, proteksi, investasi, hingga konsumsi. Pembagian ini membantu Anda menikmati bonus secara seimbang tanpa mengabaikan kebutuhan finansial jangka panjang.
 |
| cara agar bonus tidak cepat habis |
Mengapa Bonus Sering Cepat Habis?
Bonus biasanya dianggap sebagai “uang ekstra” sehingga lebih mudah digunakan tanpa rencana. Padahal, bonus dapat menjadi kesempatan untuk memperkuat kondisi keuangan, terutama jika dialokasikan dengan prinsip gemati: cermat, tidak berlebihan, dan mempertimbangkan kebutuhan masa depan.
Beberapa penyebab bonus cepat habis antara lain:
- Membeli barang karena tergoda diskon.
- Menggunakan seluruh bonus untuk liburan atau hiburan.
- Membayar utang konsumtif tanpa mengubah kebiasaan belanja.
- Tidak memisahkan uang bonus dari rekening harian.
- Mengabaikan dana darurat, asuransi, dan investasi.
Agar tidak mengalami hal serupa, tentukan tujuan sebelum bonus diterima. Dengan begitu, Anda tidak mengambil keputusan secara spontan ketika uang sudah masuk ke rekening.
Cara Mengelola Bonus Tahunan
1. Sisihkan untuk Donasi dan Kebutuhan Spiritual
Sebagian bonus dapat dialokasikan untuk donasi, zakat, infak, sedekah, atau kebutuhan spiritual sesuai keyakinan masing-masing. Selain membantu orang lain, kebiasaan ini juga membuat penggunaan bonus terasa lebih bermakna.
Jumlahnya tidak harus besar. Yang terpenting adalah dilakukan secara sadar dan tidak mengganggu kebutuhan utama. Prinsipnya, hidup perlu seimbang: bekerja, menabung, menikmati hasil, sekaligus berbagi.
2. Bangun Dana Darurat
Dana darurat berfungsi sebagai bantalan keuangan ketika menghadapi kondisi tidak terduga, seperti kehilangan pekerjaan, biaya pengobatan, perbaikan kendaraan, atau kebutuhan keluarga.
Jika belum memiliki dana darurat, bonus dapat menjadi titik awal yang baik. Simpan dana tersebut di tempat yang relatif mudah dicairkan, tetapi tidak terlalu mudah digunakan untuk belanja sehari-hari.
Target dana darurat dapat disesuaikan dengan kondisi Anda:
| Kondisi | Target Dana Darurat |
|---|---|
| Lajang dengan pengeluaran stabil | 3–6 kali pengeluaran bulanan |
| Menikah tanpa tanggungan anak | 6–9 kali pengeluaran bulanan |
| Memiliki anak atau tanggungan keluarga | 9–12 kali pengeluaran bulanan |
| Penghasilan tidak tetap | Lebih dari 12 kali pengeluaran bulanan |
Sebagai contoh, jika pengeluaran rutin Anda mencapai Rp5 juta per bulan dan target dana darurat adalah enam kali pengeluaran, dana yang perlu disiapkan sekitar Rp30 juta.
3. Lunasi Utang Berbunga Tinggi
Utang kartu kredit, pinjaman online, cicilan konsumtif, atau utang lain dengan bunga tinggi sebaiknya menjadi prioritas. Bunga yang terus bertambah dapat menggerus pendapatan pada bulan-bulan berikutnya.
Namun, jangan hanya membayar utang tanpa mengevaluasi penyebabnya. Setelah melunasi utang, kurangi penggunaan fasilitas kredit untuk kebutuhan yang tidak penting.
Gunakan alur berikut agar bonus tidak langsung habis:
Bonus diterima
      |
      v
Catat seluruh utang
      |
      v
Prioritaskan bunga dan denda tertinggi
      |
      v
Bayar atau lunasi utang
      |
      v
Hentikan utang konsumtif baru
      |
      v
Alokasikan uang berikutnya untuk dana darurat
Jika bonus belum cukup untuk melunasi semua utang, gunakan metode prioritas bunga tertinggi atau “avalanche method”. Cara ini membantu mengurangi total beban bunga dalam jangka panjang.
4. Siapkan Proteksi Keuangan
Proteksi membantu menjaga kondisi keuangan ketika terjadi risiko besar, seperti sakit, kecelakaan, cacat, atau meninggal dunia. Bonus dapat digunakan untuk membayar premi asuransi atau menambah perlindungan yang sudah dimiliki.
Pastikan perlindungan disesuaikan dengan kebutuhan dan kemampuan membayar. Jangan memilih produk hanya karena promosi atau iming-iming keuntungan. Pahami manfaat, pengecualian, masa tunggu, biaya, serta ketentuan klaim sebelum mengambil keputusan.
Selain asuransi, proteksi juga dapat mencakup:
- Jaminan kesehatan.
- Asuransi jiwa bagi pencari nafkah.
- Perlindungan kendaraan dan rumah.
- Dokumen keuangan yang tertata.
- Dana cadangan untuk keluarga.
5. Alokasikan untuk Investasi
Investasi dapat membantu mengembangkan uang bonus dan mendukung tujuan keuangan jangka menengah maupun panjang. Dalam infografis Allianz Indonesia, salah satu acuan yang ditampilkan adalah mengalokasikan 10% pendapatan atau bonus tahunan untuk investasi.
Angka tersebut bukan aturan mutlak. Besarnya investasi tetap perlu disesuaikan dengan kondisi keuangan, tujuan, profil risiko, dan kewajiban yang sedang berjalan.
Contoh alokasi investasi berdasarkan tujuan:
| Tujuan | Jangka Waktu | Contoh Instrumen yang Dapat Dipertimbangkan |
|---|---|---|
| Dana pendidikan beberapa tahun lagi | 3–5 tahun | Reksa dana pasar uang atau pendapatan tetap |
| Uang muka rumah | 5–10 tahun | Instrumen terdiversifikasi sesuai profil risiko |
| Persiapan pensiun | Lebih dari 10 tahun | Portofolio jangka panjang yang terdiversifikasi |
| Tujuan finansial jangka pendek | Kurang dari 3 tahun | Instrumen rendah risiko dan mudah dicairkan |
Jangan berinvestasi menggunakan seluruh bonus hanya karena mengikuti tren. Pahami risikonya dan gunakan prinsip alon-alon waton kelakon: bertahap, konsisten, dan tidak gegabah.
6. Nikmati Sebagian dengan Bijak
Mengelola bonus bukan berarti Anda tidak boleh bersenang-senang. Setelah kebutuhan penting terpenuhi, gunakan sebagian uang untuk konsumsi atau hadiah bagi diri sendiri.
Anda dapat mengalokasikannya untuk:
- Liburan sederhana.
- Membeli barang yang memang sudah direncanakan.
- Makan bersama keluarga.
- Mengikuti kursus atau kegiatan yang disukai.
- Memperbaiki barang penting di rumah.
Bedakan antara konsumsi yang direncanakan dan belanja impulsif. Buat batas nominal sebelum berbelanja agar hadiah untuk diri sendiri tidak berubah menjadi masalah keuangan baru.
Contoh Pembagian Bonus
Misalnya Anda menerima bonus sebesar Rp20 juta. Berikut salah satu simulasi pembagian yang seimbang:
| Pos Keuangan | Persentase | Nominal |
|---|---|---|
| Donasi dan kebutuhan spiritual | 5% | Rp1 juta |
| Dana darurat | 25% | Rp5 juta |
| Pelunasan utang | 30% | Rp6 juta |
| Proteksi | 10% | Rp2 juta |
| Investasi | 20% | Rp4 juta |
| Konsumsi atau hadiah | 10% | Rp2 juta |
| Total | 100% | Rp20 juta |
Pembagian tersebut dapat diubah. Jika Anda tidak memiliki utang, porsinya bisa dialihkan ke dana darurat, investasi, atau tujuan finansial lain. Sebaliknya, jika memiliki utang berbunga tinggi, pelunasan utang dapat memperoleh porsi yang lebih besar.
Bonus Rp20 juta
├── Donasi & spiritual : Rp1 juta
├── Dana darurat       : Rp5 juta
├── Pelunasan utang    : Rp6 juta
├── Proteksi           : Rp2 juta
├── Investasi          : Rp4 juta
└── Konsumsi           : Rp2 juta
Tips Agar Bonus Tidak Terpakai Impulsif
Agar rencana tetap berjalan, lakukan beberapa langkah praktis berikut:
- Pisahkan bonus ke rekening berbeda.
- Buat daftar prioritas sebelum uang diterima.
- Terapkan jeda 24–48 jam sebelum membeli barang mahal.
- Matikan notifikasi promosi dari marketplace.
- Hindari menceritakan jumlah bonus kepada terlalu banyak orang.
- Gunakan rekening otomatis untuk investasi atau tabungan.
- Evaluasi kembali kondisi keuangan setelah tiga bulan.
Cara ini membantu Anda “ngempet” keinginan sesaat tanpa harus sepenuhnya menghilangkan kesenangan. Bonus akan terasa lebih bermanfaat ketika sebagian dapat dinikmati sekarang dan sebagian tetap njagani masa depan.
Pertanyaan yang Sering Diajukan
Apa yang harus dilakukan pertama kali saat menerima bonus?
Jangan langsung berbelanja. Pisahkan bonus dari rekening transaksi harian, lalu buat daftar utang, kebutuhan, tujuan keuangan, dan keinginan yang ingin dipenuhi.
Berapa persen bonus yang sebaiknya ditabung?
Tidak ada persentase yang berlaku untuk semua orang. Namun, Anda dapat menjadikan 20–30% sebagai titik awal, terutama jika belum memiliki dana darurat yang memadai.
Apakah bonus sebaiknya digunakan untuk melunasi utang?
Ya, terutama jika utang memiliki bunga tinggi. Pelunasan utang dapat mengurangi beban keuangan dan mencegah pendapatan bulanan habis untuk cicilan.
Bolehkah seluruh bonus digunakan untuk investasi?
Sebaiknya tidak. Pastikan dana darurat, utang penting, dan proteksi telah diperhatikan terlebih dahulu. Investasikan uang sesuai profil risiko dan tujuan keuangan.
Apakah boleh memakai bonus untuk liburan?
Boleh. Sisihkan porsi konsumsi yang telah ditentukan agar Anda dapat menikmati bonus tanpa mengorbankan kebutuhan finansial jangka panjang.